Bundesfinanzhof: Förderung durch Sporthilfe kann gewerbliche Einnahme sein / Foto: © AFP/Archiv

 0:1 gegen Estland: Luxemburg kassiert vierte Niederlage in Folge
 Bundestag beschließt Nachrichtendienstreform: Ärzte fordern Schutz vor Überwachung
 Lulas Wiederwahl und der Kampf um den Amazonas: Chancen und Hindernisse auf der COP 31
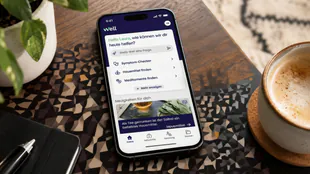 Pharmasuisse und Well starten gemeinsame Apotheken-App
Zahlungen der Stiftung Deutsche Sporthilfe an einen Leistungssportler können gewerbliche Einnahmen sein. Der Bundesfinanzhof (BFH) in München sah im Streitfall einen untrennbaren Zusammenhang zwischen dem Sport und seiner gewerblichen Vermarktung, wie er am Donnerstag mitteilte. Die kostenintensive Tätigkeit als Spitzensportler und der Abschluss von Sponsorenverträgen bedingten sich wechselseitig. (Az. X R 19/19)
Der Kläger hatte die Einnahmen aus Sponsorenverträgen für die Steuer im Rahmen seines Gewerbebetriebs erfasst. Die Förderung durch die Sporthilfe sah er dagegen als sonstige Einkünfte an und stellte ihnen Werbungskosten in gleicher Höhe gegenüber.
Damit war das Finanzamt nicht einverstanden. Es erfasste auch die Zahlungen der Sporthilfe als Einnahmen des Gewerbebetriebs und erkannte die Werbungskosten nicht an.
Dagegen klagte der Sportler, hatte aber weder vor dem thüringischen Finanzgericht in Gotha noch vor dem BFH Erfolg. Das BFH-Urteil fiel bereits im Dezember, wurde aber erst am Donnerstag veröffentlicht.