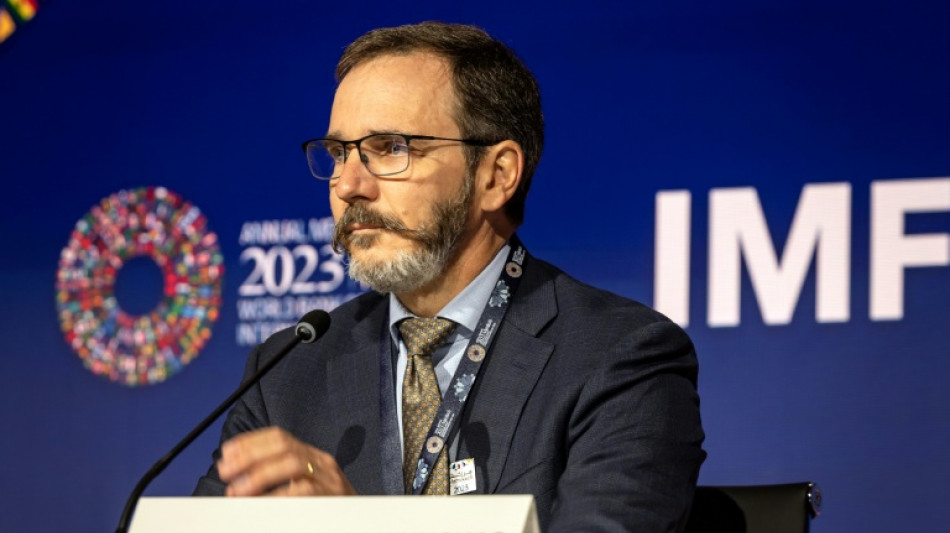
La economía mundial permanece sólida pese a desigualdades regionales, según el economista jefe del FMI / Foto: © AFP

 Ari Telch enfrenta denuncia por vecinos tras lanzar camastro desde azotea en Morelos
 Andrea Ropero: De la medicina deseada por su familia al periodismo en 'El Intermedio'
 Horarios y canales de TV para ver la Nations League y amistosos internacionales del viernes 13 de noviembre
 Trabajadores del Hospital de la Niñez Poblana acuerdan apoyo para uniformes e ingreso al IMSS-Bienestar
 Clínica Dorsia ofrece un 30 % de descuento en cinco tratamientos durante el Black Friday
 ATI denuncia que los trabajadores de Valdecilla asumen funciones de la empresa privatizada TRAZA
La economía mundial continúa siendo sólida pese a las turbulencias persistentes, pero la evolución de varias economías avanzadas es dispar, y algunas economías importantes, como China, muestran signos de desaceleración, advirtió a la AFP el economista jefe del FMI, Pierre-Olivier Gourinchas.
Pregunta: El informe anual de las previsiones del Fondo Monetario Internacional (FMI) señala las desigualdades entre Estados Unidos, que actualmente tiene un mejor rendimiento, y los países europeos. ¿Cuáles son las razones, más allá de las perturbaciones energéticas recientes?
Respuesta: Las consecuencias de la invasión rusa de Ucrania en el mercado de la energía son esenciales. Europa es una importadora neta de energía: cuando los precios aumentan, tiene que pagar más, lo que la empobrece. Al contrario, Estados Unidos no importa: cuando los precios aumentan, se enriquece.
La segunda razón se debe a que el consumo estadounidense se ha mostrado resiliente. Los hogares ahorraron durante la pandemia pero en Europa todavía no han empezado a echar mano de ello, al contrario que los hogares estadounidenses, lo cual apoyó la actividad.
Por último, observamos algunas diferencias en la transmisión de la política monetaria a la economía real. Los tipos de las dos regiones repuntaron fuertemente pero en Estados Unidos los créditos inmobiliarios, por ejemplo, son a tipo fijo. Así, los que se firmaron antes de que aumentaran las tasas no se han visto afectados.
Y, al mismo tiempo, la política presupuestaria en Europa ha vuelto a niveles más neutros, mientras que en Estados Unidos el déficit público sigue siendo importante, lo que al final, en cierta manera, apoya el crecimiento.
P: En Europa, llama la atención sobre todo la situación de la economía alemana, el FMI prevé además una recesión de 0,5% para este año. ¿Hay razones para preocuparse a largo plazo?
R: La situación actual de la economía alemana es resultado de la combinación de dos fuerzas muy poderosas. Una corresponde al [impacto] de las perturbaciones energéticas en una industria manufacturera muy consumidora de energía y, hasta ahora, muy dependiente del suministro de Rusia. Esto supuso un gran choque para la economía alemana. La segunda es el ajuste de la política monetaria, que tiene un impacto en el coste de la vida y en el poder adquisitivo de los hogares. Así, observamos un consumo más bien débil, y lo mismo pasa con las inversiones. A esto se añade un traspaso de los gastos, de los bienes a los servicios, y sobre todo el turismo. Tras un pico de la demanda de bienes, asistimos a un reequilibrio que no favorece a la economía alemana.
Pero sigue siendo una economía con muchos recursos, con margen a nivel presupuestario, capacidad para adaptarse, una formidable potencia industrial y tecnológica y mano de obra cualificada. En lo que a nosotros respecta, no hay de qué preocuparse.
P: Han revisado a la baja sus previsiones de crecimiento para China, con la crisis del sector inmobiliario lastrando la actividad en su conjunto. ¿Debe el gobierno chino hacer más para evitar que la crisis se arraigue?
R: En efecto, hemos revisado nuestras previsiones, en gran parte por la crisis del sector inmobiliario, que en gran medida podría socavar aún más la economía china si no se hace nada. El sector representa una parte importante de la actividad en China, los bancos pueden empezar a preocuparse por su solidez financiera, pues los promotores tienen entre manos numerosas viviendas para las que no encuentran comprador y que no logran terminar, esto puede comportar un problema de liquidez. Esto supone también un problema para los gobiernos locales, pues el sector genera una parte importante de sus ingresos, a través de la venta de parcelas.
Desde nuestro punto de vista, esto requiere una acción a gran escala y muy vigorosa por parte del gobierno, para devolver la confianza en el sector, garantizar la estabilidad financiera y ocuparse de los promotores en dificultades. Así, quizá el sector pueda repuntar pero se necesitará un cierto número de ajustes.
M.Betschart--VB