-
 EUA mobiliza aliados no Ártico
-
Venezuelano ferido pelo ICE no Texas está detido com bala no corpo, denuncia advogada
-
 Filme argentino 'El Tren Fluvial' é uma viagem iniciática de dor e aventura
-
João Fonseca anuncia pausa após lesões
-
 Paramount chega a acordo com estados dos EUA para megafusão com Warner Bros.
-
EUA anuncia que companhias aéreas iranianas deixarão de operar em dois dias
-
 Menor viaja de Ceuta à Península Ibérica no compartimento inferior do ônibus do Valladolid
-
Argentina estima que visita do papa mobilizará sete milhões de fiéis
-
 Segundo navio reporta impacto nas águas de Ormuz, diz agência britância
-
Principais emissoras de TV dos EUA suspendem cobertura conjunta de Trump em apoio à CNN
-
 Partido alemão de extrema esquerda rejeita acusações de antissemitismo
-
Merz promete seguir governando pelo 'futuro democrático' da Alemanha
-
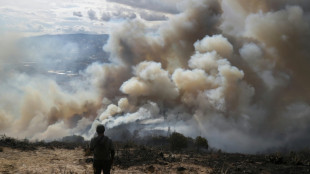 Incêndio que ameaça joia turística da Colômbia está parcialmente sob controle
-
Extrema direita afirma que é o 'partido do povo' na Alemanha e prevê queda de Merz
-
 Merz promete manter governo pelo 'futuro democrático' da Alemanha
-
'Lofi Girl', um fenômeno mundial no YouTube com música relaxante
-
 Partido de Putin conquista supermaioria nas eleições parlamentares
-
CNN, MS NOW e Politico vão processar governo Trump por impedi-los de entrar na Casa Branca
-
 Leão XIV, o americano reservado que começa a afirmar seu estilo
-
Luis de la Fuente renova contrato com a seleção espanhola até 2032
-
 Exterma direita afirma que é o 'partido do povo' na Alemanha e prevê queda de Merz
-
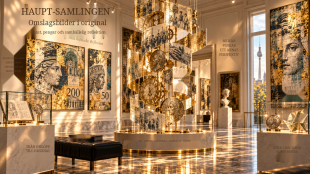
Samlingen Haupt: Vad pengar avslöjar om oss människor
-
 Haupt Koleksiyonu: Paranın Biz İnsanlar Hakkında Anlattıkları
-
Modelo Presley Gerber, filho de Cindy Crawford, morre aos 27 anos
-
 हॉप्त् कलेक्शन: पैसा हमारे बारे में एक इंसान के रूप में क्या प्रकट करता है
-
Συλλογή Haupt: Τι αποκαλύπτει το χρήμα για εμάς τους ανθρώπους
-
 ハウプト・コレクション:お金が人間について明かすこと
-
하우프트 컬렉션: 돈이 우리 인간에 대해 드러내는 것
-
 Колекція Гаупта: Що гроші розповідають про нас, людей
-
Sbírka Haupt: Co o nás lidech prozrazují peníze
-
 Estados Unidos deportaram mais de 25.000 pessoas para terceros países sob acordos sigilosos
-
Venezuelano é baleado durante operação do ICE no Texas
-
 مجموعة هاوبت: ما يكشفه المال عنا نحن البشر
-
豪普特收藏:金錢如何揭露人類的本質
-
 Colecția Haupt: Ce ne dezvăluie banii despre noi, oamenii
-
Kolekcja Haupta: Co pieniądze mówią o nas, ludziach
-
 Coleção Haupt: O que o dinheiro revela sobre nós, seres humanos
-
Partido de Putin desponta como vencedor em eleições russas marcadas por ataque ucraniano
-
 Merz enfrenta novas pressões após duras derrotas eleitorais na Alemanha
-
Secretário do Tesouro dos EUA exalta sucesso da reunião com a China sobre comércio e IA
Drex em 2026: proteja-se já
O Banco Central do Brasil prepara a chegada do Drex — a versão digital do real — com lançamento previsto para 2026, em um formato inicial mais restrito e orientado à infraestrutura do sistema financeiro. Na prática, a primeira fase não colocará “uma nova moeda” diretamente no bolso do cidadão, mas sim uma camada tecnológica para tornar mais eficiente o uso de garantias em operações de crédito, reduzindo riscos e custos para bancos e, por consequência, para consumidores.
A ambição original de uma rede baseada em blockchain e tokenização ampla foi adiada para um horizonte posterior, quando a maturidade tecnológica e os requisitos de privacidade estiverem plenamente atendidos.
O que muda na largada
Na estreia, o Drex funcionará nos bastidores: a prioridade é integrar e reconciliar informações sobre garantias (como quando um mesmo ativo é usado em operações diferentes em instituições distintas). Isso tende a acelerar concessões de crédito, dar transparência à cadeia de garantias e diminuir fraudes. Para o usuário final, a experiência cotidiana permanece essencialmente a mesma: operações seguirão ocorrendo por meio dos aplicativos de bancos e instituições de pagamento com as quais ele já se relaciona.
Importante: o Drex não substitui o dinheiro em espécie, nem cria um “superpoder” de vigilância estatal sobre a vida financeira. O projeto é desenvolvido sob as regras do sigilo bancário e da legislação de proteção de dados, e o acesso do público se dará por intermédio das instituições financeiras autorizadas, que continuarão responsáveis pela relação com o cliente, autenticação, segurança e suporte.
Quem ganha, quem precisa se adaptar
- Mercado de crédito: a liquidação mais rápida e a validação automática de gravames reduzem assimetria de informações. Em teoria, isso puxa o custo do crédito para baixo e encurta prazos de análise.
- Cidadãos e empresas: o benefício aparece de forma indireta, em juros potencialmente menores e menos burocracia na contratação de crédito e na transferência de bens.
- Fintechs, registradoras, cartórios: precisarão adaptar integrações e governança técnica para participar dos fluxos padronizados do novo ambiente.
- Ecossistema cripto: o recuo temporário de blockchain/DLT na fase inicial reduz experimentos públicos de tokenização, mas mantém a discussão viva para fases posteriores.
Riscos reais e mitos comuns
- Golpes usando o nome “Drex”: golpistas já exploram o tema para prometer “cadastros” antecipados, “juros especiais”, “airdrops” ou “carteiras oficiais”. Não existe taxa para “habilitar Drex”, nem cadastro por link enviado via mensagem.
- Confusão com criptomoedas: Drex não é cripto privado nem investimento com promessa de rendimento; é moeda soberana em formato digital, distribuída ao público por intermediários financeiros.
- “Dinheiro programável para controlar gastos”: o uso de contratos inteligentes visa automatizar condições de negócios (ex.: transferência simultânea de pagamento e propriedade de um bem), não impor padrões de consumo ao cidadão.
- Privacidade: os testes do piloto priorizam mecanismos que conciliem programabilidade com sigilo. A liberação de funcionalidades ao público dependerá do cumprimento dessas salvaguardas.
Como se proteger desde já
- Desconfie de “cadastros Drex” - Nunca pague taxas, nem clique em links de “liberação do Drex”. O órgão emissor não envia mensagens diretas oferecendo acesso antecipado.
- Use apenas o app da sua instituição - Quando o Drex chegar ao varejo, o acesso ocorrerá pelo aplicativo do seu banco, cooperativa ou instituição autorizada. Atualize o app oficialmente nas lojas Apple/Google, ative biometria e autenticação em dois fatores.
- Cheque a titularidade e o canal - Qualquer comunicação sobre novas funções deve partir de canais oficiais da sua instituição (aplicativo, internet banking, notificações autenticadas). Mensagens em redes sociais, grupos ou e-mail genérico são suspeitas.
- Não envie dados sensíveis por mensagens - Senhas, tokens, códigos de SMS e QR Codes nunca são solicitados por suporte “proativo”. Se receber uma ligação, desligue e retorne pelo número do cartão/app.
- Conheça seus direitos de dados - Você pode solicitar informações sobre tratamento de dados pessoais, finalidade, retenção e compartilhamento. Exija política de privacidade clara e opção de controle de consentimentos.
- Para empresas: prepare a governança - Revise processos de onboarding e KYC, políticas de privacidade, logs de auditoria, segregação de funções e planos de contingência. Em contratos automatizados, defina regras de exceção, trilhas de auditoria e mecanismos de reversão.
- Educação digital e cultura de segurança - Treine equipes e familiares para reconhecer engenharia social. Priorize dispositivos atualizados, antivírus confiável, senhas fortes e cofres de senhas.
Boas perguntas para fazer ao seu banco
- “Quais dados meus serão tratados quando eu usar funcionalidades ligadas ao Drex? Por quanto tempo?”
- “Que garantias técnicas e contratuais existem para evitar vazamentos e acessos indevidos?”
- “Que proteções terei em operações automatizadas por contratos inteligentes (condições, cancelamentos, disputa)?”
- “Quais são os canais oficiais para reportar fraudes ou contestar transações?”
O que observar em 2026
- Cronograma e escopo: a primeira entrega será voltada a processos internos do sistema financeiro; o uso direto pelo público deve ser progressivo.
- Privacidade e auditoria: a forma como cada instituição implementa controles, logs e governança será decisiva para a confiança do usuário.
- Integrações com mercados: crédito, registradoras e cartórios tendem a ser os primeiros a colher ganhos de eficiência.
- Evolução tecnológica: o retorno de blockchain/tokenização depende da maturidade dos mecanismos de privacidade e escalabilidade no piloto.
Tarifas de Trump geram crise e revolta
Trump causa pânico nas bolsas
Glauber Braga resiste à cassação
Guerra Comercial: China vs. EUA
Crise Econômica em 2025?
Wilker Leão: Uma Mensagem Sincera
Investir nas Maiores Empresas
Bolsonaro Intimado na UTI
Padre Júlio sob Acusação
Trump: 100 Dias de Incerteza
Fundos imobiliários e dinheiro?