-
 Coupe de la Ligue anglaise : City in extremis en quart, Liverpool sort Chelsea
-
Depuis les États-Unis, Flavio Bolsonaro affirme être le "leader" du Brésil
-
 La publicité ralentit chez Google, l'action dévisse malgré l'accélération du "cloud"
-
Italie: l'Inter Milan rejoint la Lazio en tête, la Juventus et l'AC Milan chutent
-
 Microsoft finance l'IA sans emprunter, porté par ses centres de données
-
Taux directeurs : la Fed s'abstient avant les élections aux États-Unis
-
 Wall Street clôture en hausse, entre Fed et résultats de la tech
-
Alphabet déçoit au 3T à cause de la publicité, l'action dévisse
-
 Les résultats de Microsoft portés par l'informatique en ligne, deux jours après une offre de départs massive
-
Royaume-Uni: le militant d'extrême droite Tommy Robinson jugé coupable d'avoir harcelé des journalistes
-
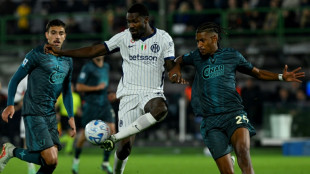 Italie: l'Inter Milan prend son temps et rejoint la Lazio en tête
-
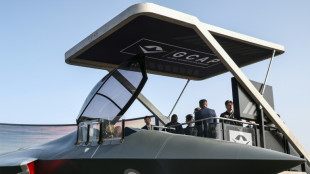
Avion de combat: Airbus plaide pour un programme de coopération, le GCAP comme option
-
 Flavio Bolsonaro sous le coup de plusieurs enquêtes au Brésil
-
Andorre en voie de dépénaliser partiellement l'avortement
-
 Du Brésil à la Floride, la fuite spectaculaire de Flavio Bolsonaro
-
Italie: Meloni attaque la magistrature après la libération d'un organisateur présumé des manifestations
-
 Figure du syndicalisme américain, Dolores Huerta est morte à 96 ans
-
Face à l'animateur Arthur, la cyber "meute" de l'antisémitisme en procès
-
 Bio dans les cantines: la télédéclaration des achats progresse fortement de +47 %
-
Taux directeurs : la Fed choisit de s'abstenir avant les élections aux États-Unis
-
 Bio dans les cantines: la télédéclaration des achats progresse fortement (+47 %)
-
Remboursement des cures thermales : près de 60 sénateurs appellent Lecornu à "renoncer" à son projet
-
 Espagne : 68 morts dans une deuxième catastrophe ferroviaire en moins d'un an
-
La Bourse de Paris termine à l'équilibre avant la Fed et la BCE
-
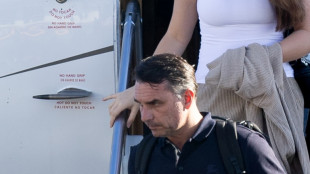 Flavio Bolsonaro est aux États-Unis, après avoir fui le Brésil
-
L'intersyndicale du BHV en faveur du redressement judiciaire et du départ des dirigeants
-
 Budget britannique : Londres taxe les banques pour mieux soutenir les ménages
-
Les Bourses européennes terminent dans le vert, sans élan
-
 Rayons vides et clients dépités: la sinistrose au BHV au lendemain du choc
-
Stellantis poursuit son lent redressement, l'Europe toujours faible
-
 Avec l'album "Egrégore", Mylène Farmer revient et chante l'esprit collectif
-
Flavio Bolsonaro, l'héritier qui se voyait président du Brésil
-
 Ukraine : la trêve humanitaire à Olechky tient pour la deuxième journée consécutive
-
Vers une reprise de la guerre? L'Iran avertit de l'impact "dévastateur" sur les marchés
-
 Dans un contexte morose pour la consommation, Uniqlo va ouvrir deux grands magasins
-
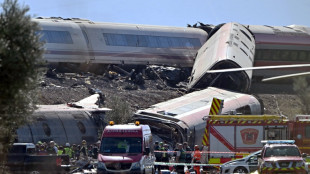
Espagne : 68 morts dans une catastrophe ferroviaire, la deuxième en moins d'un an
-
 La salade n'a pas du tout aimé les chaleurs hors norme de l'été
-
Yémen: 14 morts dans des frappes saoudiennes, les Houthis ciblent eux l'aéroport d'Aden
-
 Wall Street ouvre sans entrain, attend la décision de la Fed
-
Flavio Bolsonaro est arrivé en Floride, après avoir fui le Brésil
-
 Présidentielle: Mélenchon veut remplacer le directeur de Bpifrance
-
Lancement du meeting d'hiver jeudi à Vincennes avec l'élite du trot mondial
-
 Wall Street ouvre en petite hausse, attend la décision de la Fed
-
La Russie réunit des dirigeants africains pour renforcer les liens
-
 Au Sri Lanka, le combat pour la terre après la guerre civile
-
Israël : Isaac Herzog, le discret président qui détient les clés du prochain gouvernement
-
 Des migrants s'enracinent au Mexique après le blocage du "rêve américain" par Trump
-
Espagne : au moins 31 morts dans une collision ferroviaire
-
 BFMTV ne fait "pas de politique" et souhaite "refroidir les esprits", dit Fabien Namias
-
Inde: Jio s'envole pour ses débuts en Bourse après une introduction record
Ormuz: Choc Pétrolier ?
Téhéran brandit l’arme du détroit d’Ormuz — et la planète retient son souffle. Depuis plusieurs jours, le trafic maritime à la sortie du Golfe persique se contracte brutalement, sur fond d’escalade militaire et de menaces explicites visant la navigation commerciale. Dans ce corridor étroit, où se croisent quotidiennement pétroliers, méthaniers et cargos, le moindre incident se transforme en onde de choc mondiale. La question n’est plus théorique : peut-on « bloquer » Ormuz sans déclencher une crise du pétrole planétaire ?
Un goulet d’étranglement qui conditionne la vie moderne
Le détroit d’Ormuz n’est pas une route parmi d’autres. C’est un passage obligé entre le Golfe persique et la haute mer, une charnière par laquelle transite une part considérable des exportations énergétiques de la région. Lorsque ce couloir devient impraticable — ou simplement trop risqué — l’effet se propage instantanément : cours du brut, prix du fret, assurance maritime, délais de livraison, puis inflation, coûts de production et pouvoir d’achat.
Cette fois, la tension ne se limite pas à un bras de fer verbal. Les signaux de danger se multiplient : navires immobilisés, armateurs réorientant des routes, assureurs réduisant ou retirant des couvertures, et opérateurs énergétiques contraints d’ajuster leurs flux. À la différence d’autres crises, l’impact ne se mesure pas seulement en barils manquants : il se lit dans l’angoisse logistique, le renchérissement du transport et l’incertitude sur la durée.
« Bloquer » Ormuz : de quoi parle-t-on exactement ?
Dans l’opinion, l’idée d’un blocus évoque une fermeture totale, nette, administrative — comme une barrière. La réalité maritime est plus graduelle, et souvent plus redoutable : il suffit de rendre le passage dangereux pour que l’activité s’effondre.
Un détroit peut être « paralysé » par plusieurs mécanismes, parfois combinés :
- Risque physique direct : attaques de drones, missiles, tirs d’opportunité, abordages. Même rares, ces événements suffisent à faire reculer les compagnies.
- Pression psychologique et juridique : avertissements radio, menaces publiques, contestation de la légitimité du passage.
- Guerre des primes d’assurance : en zone de guerre, le coût d’un transit peut exploser du jour au lendemain. Sans assurance, beaucoup d’armateurs n’avancent plus.
- Effet d’embouteillage : quelques navires touchés, des équipages qui refusent de naviguer, des ports qui ralentissent… et tout le système s’enraye.
- Capacités de déni d’accès : mines (même non posées, la seule crainte suffit), vedettes rapides, batteries côtières, surveillance et interceptions ciblées.
Autrement dit, une fermeture « totale » n’est pas indispensable. Une Les marchés réagissent avant les pénuries Un point clé de cette crise potentielle tient à la vitesse des marchés. Le pétrole se négocie autant sur les volumes réels que sur l’anticipation de ce qui pourrait manquer. Dès que la route d’Ormuz paraît instable, les traders intègrent un « premium géopolitique ». Le brut grimpe, parfois fortement, sans qu’un seul baril n’ait encore manqué physiquement — simplement parce que l’acheminement devient incertain.
Cette hausse se transmet en cascade :
- fret maritime en forte tension (pénurie de navires prêts à entrer dans la zone, temps d’attente, détours plus longs) ;
- coûts d’assurance en hausse ;
- décalage des livraisons de brut et de produits raffinés ;
- pressions sur le gaz si les méthaniers sont, eux aussi, ralentis ;
- effets industriels sur la pétrochimie, les engrais, certains plastiques, et le transport.
Dans une économie mondialisée, le pétrole n’est pas seulement un carburant : c’est un composant de la logistique, de la production et de la stabilité des prix.
Pourquoi les alternatives ne suffisent pas
Face au risque Ormuz, un réflexe revient : « il existe des pipelines, des routes de contournement ». Oui, mais ces solutions sont limitées.
Certaines infrastructures terrestres permettent de détourner une partie des exportations vers la mer Rouge ou vers d’autres terminaux, en évitant le détroit. Mais ces capacités ne remplacent pas, à elles seules, un couloir maritime par lequel transitent des volumes gigantesques. De plus, les pipelines ne sont pas toujours disponibles à pleine capacité, et ils peuvent eux-mêmes devenir des cibles ou subir des contraintes techniques et politiques.
Même lorsqu’un détour est possible, il est plus long, plus coûteux, et parfois incompatible avec des calendriers industriels serrés. Les raffineries et acheteurs asiatiques, en particulier, sont structurés pour recevoir certains types de brut par des routes optimisées. Changer brutalement d’itinéraire n’est pas une simple formalité : c’est un stress test pour toute la chaîne.
L’Europe, l’Asie, le monde : une crise inégalement répartie
La dépendance à Ormuz n’est pas identique partout. Une grande partie des exportations énergétiques du Golfe se dirige vers l’Asie, où la demande est massive et la diversification parfois plus contrainte. Une perturbation prolongée touche donc directement l’approvisionnement et les coûts pour des économies industrielles et importatrices majeures.
L’Europe, elle, peut mieux diversifier ses origines d’importation… mais elle n’est pas protégée : le marché du pétrole est mondial. Même si l’Europe importe moins « en direct » par Ormuz que certaines régions, elle paiera le prix de la tension via les cours internationaux, les produits raffinés, le fret, et l’inflation importée. L’impact se lit aussi dans le transport aérien et maritime, les chaînes d’approvisionnement, et la compétitivité industrielle.
Ce que peuvent faire les États : amortir, pas annuler
Dans ce type de choc, les gouvernements disposent de leviers, mais aucun n’est magique.
1. Stocks stratégiques : ils servent à lisser une crise, gagner du temps, éviter la panique et alimenter temporairement le marché.
2. Diplomatie et désescalade : indispensable, mais incertaine, surtout si la logique d’affrontement l’emporte.
3. Sécurisation maritime : escortes, présence navale, coordination internationale. Cela peut rassurer, sans supprimer le risque.
4. Mesures de gestion de la demande : sobriété, ajustements sectoriels, arbitrages temporaires. Politiquement sensible.
5. Réallocation des flux : achats alternatifs, changements de fournisseurs, redéploiement des cargaisons. Lent et coûteux.
Ces outils peuvent réduire la violence du choc, mais pas effacer l’effet d’un goulot d’étranglement si celui-ci reste instable.
Le scénario noir : l’économie réelle rattrapée
Si la perturbation se prolonge, la crise bascule de la finance à l’économie réelle. Après quelques jours, les raffineries ajustent ; après quelques semaines, les stocks commerciaux baissent ; puis certains secteurs voient leurs coûts exploser. Les ménages le ressentent à la pompe et sur les prix transportés : alimentation, biens importés, services.
Le risque majeur n’est pas seulement un « prix du baril élevé ». C’est une combinaison : prix + disponibilité + logistique. Un pétrole cher mais livré reste gérable. Un pétrole cher, incertain, retardé, avec un transport surassuré et détourné, devient un choc systémique.
Alors, le monde est-il « paralysé » ?
Le mot est fort, mais il pointe une vérité : dans un système mondial conçu pour la fluidité, Ormuz est un point de fragilité. Une crise durable ne stoppe pas tout, mais elle ralentit, renchérit et désorganise. Et plus l’incertitude dure, plus la confiance logistique se délite — avec des effets en chaîne sur l’énergie, le commerce, et la stabilité des prix.
Aujourd’hui, le détroit d’Ormuz agit comme un baromètre brutal : il rappelle que l’économie mondiale tient parfois à quelques milles nautiques, et que la géopolitique peut, en quelques heures, transformer une route maritime en accélérateur de crise.
Allemagne: Euro-2024 se déroulera sous haute sécurité
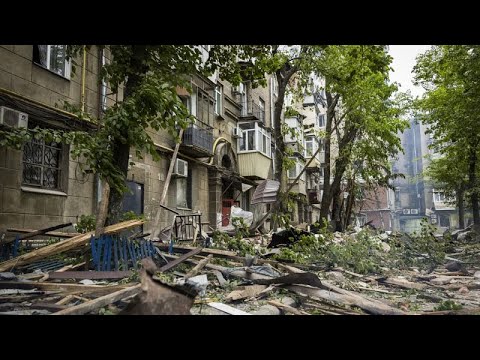
La terreur russe contre les civils en Ukraine
Charles Michel: La Géorgie s'éloigne de l'adhésion à l'UE
Restaurer la crédibilité des systèmes électoraux
Pence: Les États-Unis continueront à soutenir l'Ukraine
217 fois un Allemand vacciné contre le Covid-19
L'IA, la lecture et des énigmes millénaires
Offre et demande d'hydrogène vert?
Pêche durable: Tous les thonniers sont inspectés!
OGM /e NGT: Controverse sur les techniques génomiques
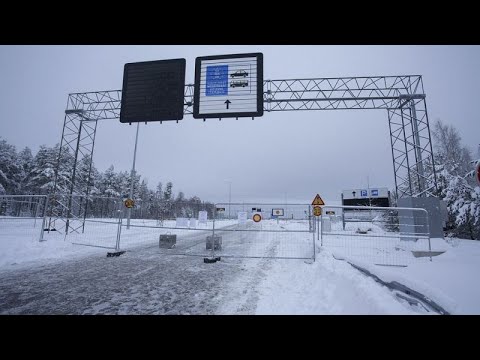
Finlande: Fermeture des postes-frontières avec la Russie!