-
 Delcy Rodríguez acusa de Machado de montar un "show" con su regreso a Venezuela
-
Trump dice que elecciones en Brasil fueron "amañadas" tras histórico triunfo de Lula
-
 Las claves de la reelección histórica de Lula en Brasil
-
Comienza juicio de un grupo de jóvenes contra el estado de Canadá por la acción climática
-
 La ONU alerta sobre el riesgo de "limpieza étnica" en la operación israelí en Hebrón
-
El triunfo de Lula genera turbulencia en los mercados, que temen un descontrol de gastos
-
 Demócratas piden un fiscal especial para investigar los vínculos de Trump con Epstein
-
Microsoft propone retiros voluntarios a 60.000 empleados en EEUU, Canadá, India y Reino Unido
-
 Una comisión con mandato de la ONU acusa a Israel de "exterminio" en Cisjordania
-
Más de 300 soldados estadounidenses llegarán a Colombia para entrenamientos antinarco
-
 Campaña de legislativas en EEUU inundada de dinero de grupos externos a partidos
-
André Janones, el "general" del ejército digital de Lula en Brasil
-
 Cómo el movimiento estudiantil de Serbia llegó al gobierno
-
Anthropic revela documentos para salir a bolsa que muestran ventas en auge y riesgos de la IA
-
 Irán continuará conversaciones con Arabia Saudita, Turquía y Pakistán por la guerra en Oriente Medio
-
El juicio a tres policías por la muerte en 2020 de un repartidor, aplazado hasta junio de 2027
-
 El Vaticano confirma el viaje del papa León XIV a Sudamérica en noviembre
-
Jóvenes inician un juicio histórico en Canadá por la acción climática
-
 Al menos cinco muertos en ataques israelíes en Gaza, según la Defensa Civil
-
Jordania detiene a tres miembros de una familia tras un ataque contra una iglesia
-
 La Bolsa de Sao Paulo se desploma tras la victoria de Lula en Brasil
-
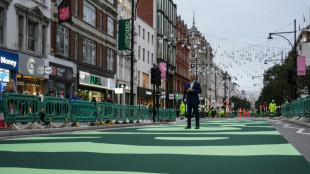
Peatonalizan parcialmente la famosa Oxford Street de Londres
-
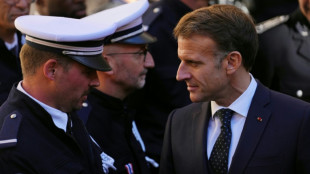 Macron advierte que las nuevas protestas para el sábado suponen un riesgo en seguridad
-
Meta va a levantar 35.000 millones en acciones para financiar la IA
-
 El Partido del Centro fracasa en su intento de formar Gobierno en Suecia
-
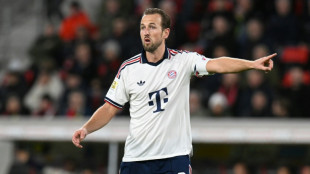
El Balón de Oro se entrega en Londres con Kane y Yamal como favoritos
-
 Más de 3.000 desplazados por la operación israelí en la principal ciudad cisjordana
-
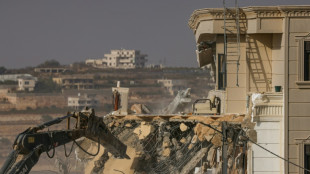
Una comisión de la ONU acusa a Israel de "exterminio" en Cisjordania
-
 Lula celebra una reelección histórica en Brasil, mal recibida por los mercados
-
Apagones masivos en Sudán por ataques paramilitares a estaciones eléctricas
-
 Rusia advierte que la guerra no remitirá por las negociaciones con Ucrania
-
Trump arremete contra Noruega, enojado por no haber obtenido el Nobel de la Paz
-
 La tradición de votar a la izquierda en un kibutz israelí, trastocada por el 7 de octubre
-
Guía práctica sobre el sistema electoral en Israel
-
 Más de 1.400 detenidos por las manifestaciones del sábado en Francia
-
El Barcelona frena en seco
-
 El modelo de IA de Anthropic accedió a datos de votantes de EEUU (medios)
-
La presidenta saliente de Bulgaria encabeza la primera vuelta de las presidenciales
-
 Dos muertos y 17 heridos por un ataque de drones ucraniano en Rusia
-
La coalición saudita anuncia un ataque contra una instalación de misiles hutí
-
 El movimiento estudiantil logra la victoria electoral frente a la derecha gobernante de Serbia
-
Opositores acusan a Netanyahu de jugar con fuego con Irán en vísperas de las elecciones
-
 Jordania detiene a tres personas por un ataque contra una iglesia ortodoxa
-
Japón imputa a un soldado de EEUU por un cargo de asesinato en Okinawa
-
 El Pachuca vence al líder América y opaca el homenaje a Guillermo Ochoa
-
Corea del Norte acusa al Sur ante la ONU por la explosión de una mina
-
 Mbappé, "feliz" por llegar a los 100 goles con el Real Madrid
-
La jefa de la autoridad electoral de México renuncia acusada de corrupción
-
 El Oporto sigue imparable en la liga portuguesa y el Sporting de Lisboa se descuelga
-
Boca gana a Independiente y vuelve a liderar la Tabla Anual; River vence a Racing
La bomba fiscal de Petro
Colombia no está en suspensión de pagos, pero el deterioro de sus cuentas públicas ha convertido el cambio de Gobierno en una operación de alto riesgo. La factura no consiste solo en una deuda mayor, sino en un ajuste que todavía no tiene medidas aprobadas, ingresos seguros ni respaldo político.
La quiebra no es literal
Colombia no está quebrada. El Estado sigue atendiendo sus obligaciones, conserva acceso a los mercados, dispone de reservas internacionales y mantiene una economía en crecimiento. Hablar de quiebra como si el país estuviera a punto de dejar de pagar salarios, pensiones o bonos soberanos sería una exageración. Sin embargo, reducir el debate a esa corrección semántica también sería un error. Lo que recibe el próximo presidente es una combinación excepcionalmente delicada de déficit elevado, deuda costosa, inflación persistente, gasto rígido y poco tiempo para actuar.
El cierre fiscal de 2025 dejó una señal inequívoca. El déficit del Gobierno nacional central alcanzó el 6,4 por ciento del producto interno bruto y el déficit primario, que excluye los intereses de la deuda, se situó en el 3,5 por ciento. Este último dato es especialmente importante. Significa que el desequilibrio no nace únicamente del coste financiero acumulado, sino que los ingresos ordinarios tampoco alcanzan para cubrir el gasto antes de pagar intereses. Cuando un Estado mantiene un déficit primario tan amplio, necesita endeudarse no solo para refinanciar vencimientos, sino también para sostener su funcionamiento cotidiano.
La deuda neta del Gobierno nacional cerró 2025 en el 58,6 por ciento del producto interno bruto. Esa proporción no equivale por sí sola a insolvencia y permanece por debajo de la de numerosas economías avanzadas. El problema colombiano está en la relación entre deuda, crecimiento, tipos de interés y capacidad tributaria. Un país con ingresos fiscales relativamente bajos, una economía que avanza a un ritmo moderado y una elevada prima de riesgo puede soportar menos deuda que otro con mercados profundos, moneda de reserva y financiación barata. Por eso la discusión no puede limitarse a comparar porcentajes de manera aislada.
El agujero que cambia de tamaño
La controversia central aparece al comparar la senda oficial con una estimación técnica independiente. El Gobierno plantea reducir el déficit total a alrededor del 5,3 por ciento del producto interno bruto en 2026. El escenario alternativo lo sitúa en el 7,4 por ciento y calcula un déficit primario del 4,1 por ciento. La diferencia no es un matiz contable. Equivale a decenas de billones de pesos y altera por completo la trayectoria de la deuda. La proyección oficial presupone una reducción visible del gasto primario, aplazamientos efectivos y una ejecución mucho más contenida. El cálculo independiente considera que buena parte de ese gasto ya está comprometida, que el margen de recorte se ha estrechado y que las apropiaciones de funcionamiento e inversión están subestimadas en cerca de 39,6 billones de pesos. Bajo ese escenario, la deuda neta alcanzaría el 61 por ciento del producto interno bruto en 2026, el nivel más alto de la serie histórica reciente.
Esta brecha revela el problema político que se esconde detrás de las cifras. Un presupuesto puede presentar una meta de gasto inferior, pero esa meta solo adquiere valor cuando se traduce en decretos, recortes reales, menores compromisos y una ejecución compatible con el objetivo. Aplazar pagos tampoco elimina una obligación. Puede mejorar la caja durante unos meses y empeorar la herencia del ejercicio siguiente. En una transición presidencial, la tentación de desplazar facturas hacia el nuevo Gobierno es particularmente peligrosa, porque transforma un ajuste gradual en una urgencia concentrada.
A ello se suma la rigidez presupuestaria. Pensiones, transferencias territoriales, salud, nóminas, servicio de la deuda y obligaciones protegidas por normas legales o constitucionales absorben la mayor parte del gasto. El componente verdaderamente flexible es mucho menor de lo que sugiere el tamaño total del presupuesto. Por eso los anuncios genéricos de austeridad suelen producir menos ahorro del prometido o terminan recayendo sobre la inversión pública, que es la partida más sencilla de frenar y una de las más necesarias para elevar el crecimiento futuro.
El verdadero detonador está en 2027
La bomba fiscal no tiene la forma de un impago inmediato. Su detonador es el tamaño del ajuste que debe comenzar en 2027 y consolidarse desde 2028. Para alcanzar la meta prevista de balance primario en 2027 sería necesario aumentar ingresos o reducir gastos por un monto equivalente a cerca del 3,7 por ciento del producto interno bruto. Es uno de los esfuerzos fiscales más exigentes de la historia reciente del país.
El plan oficial descansa en una reforma tributaria estructural que aportaría alrededor del 1,4 por ciento del producto interno bruto. El contenido concreto, la distribución de la carga y la viabilidad parlamentaria de esa reforma no están asegurados. Incluso si se aprobara íntegramente, seguiría quedando una parte sustancial del ajuste por resolver mediante recortes, eficiencia administrativa, lucha contra la evasión o nuevas fuentes de ingreso. El próximo presidente no heredará una solución, sino una meta construida sobre decisiones que todavía no existen. La cláusula de escape de la regla fiscal ofreció espacio temporal para administrar el deterioro, pero no borró la restricción presupuestaria. El retorno a una senda más estricta desde 2028 exige superávits primarios sostenidos. Sin medidas de política, la deuda neta podría subir al 66,6 por ciento del producto interno bruto en 2027 y acercarse con rapidez al límite legal del 71 por ciento. En un escenario inercial, ese umbral se superaría en 2028. No es una predicción inevitable, sino una advertencia sobre lo que ocurriría si el país continuara gastando y recaudando bajo las mismas condiciones.
La diferencia es crucial. Colombia todavía puede corregir el rumbo, pero cada trimestre de demora aumenta el coste. Un ajuste preventivo permite escoger prioridades, proteger a los hogares vulnerables y repartir el esfuerzo en varios años. Un ajuste impuesto por la pérdida de confianza llega acompañado de devaluación, tipos de interés más altos, menor crédito, caída de la inversión y recortes desordenados. En ese punto, el debate deja de ser ideológico y se convierte en una restricción financiera.
La deuda ya compite con el Estado
La presión no procede únicamente del volumen de la deuda, sino de su precio. Para 2027, los intereses internos previstos ascienden a unos 74,2 billones de pesos, un incremento cercano al 33 por ciento frente a 2026. Dentro del programa de financiación, esa carga representaría más de tres cuartas partes del déficit que debe cubrirse. Cuanto más dinero se destina a intereses, menos queda para seguridad, infraestructura, educación, salud o políticas sociales. La pérdida de calidad crediticia agrava esa dinámica. Dos de las tres principales agencias internacionales mantienen la deuda colombiana en grado especulativo, mientras la tercera la conserva en el último escalón del grado de inversión. Esto no cierra automáticamente los mercados, pero amplía la base de inversores que exige una rentabilidad mayor y reduce la tolerancia frente a errores fiscales. El soberano termina compitiendo con empresas y hogares por financiación a un coste elevado.
El presidente electo Abelardo de la Espriella ha planteado refinanciar y reperfilar parte de la deuda mediante conversaciones con bancos internacionales y organismos multilaterales. La estrategia puede ser razonable si alarga vencimientos, reduce picos de amortización y sustituye obligaciones caras por recursos más baratos. Pero el reperfilamiento no corrige un déficit primario. Cambiar el calendario de pagos compra tiempo; no crea ingresos ni elimina gastos. Sin un programa fiscal creíble, la operación solo trasladaría la presión hacia años posteriores.
También importa el lenguaje. Refinanciar de manera voluntaria y preventiva es una herramienta habitual de gestión de pasivos. Renegociar bajo presión o insinuar que las condiciones dejarán de cumplirse puede activar temores de reestructuración. En una economía sensible a los flujos de capital, unas pocas palabras mal calibradas pueden encarecer de inmediato los bonos, debilitar el peso y elevar el coste de toda la deuda nueva.
Inflación y tipos altos
El deterioro fiscal coincide con una inflación que volvió a alejarse de la meta. En junio de 2026, la variación anual de los precios alcanzó el 6,14 por ciento. La autoridad monetaria respondió elevando el tipo de intervención al 12 por ciento. Esa combinación restringe el margen del nuevo Gobierno: el ajuste fiscal necesita una economía resistente, pero los tipos elevados enfrían el crédito, encarecen la vivienda, dificultan la inversión empresarial y aumentan el servicio de la deuda pública. La política fiscal y la monetaria se encuentran así en direcciones opuestas. Cuando el gasto público mantiene una demanda superior a la capacidad productiva, el banco central necesita aplicar una postura más dura para contener precios y expectativas. El resultado puede ser un círculo costoso: el déficit obliga a emitir más deuda, la inflación obliga a mantener tipos altos y esos tipos elevan la factura de intereses, lo que a su vez amplía el déficit.
No todo el cuadro es recesivo. La economía creció un 2,6 por ciento en 2025 y avanzó un 2,2 por ciento interanual en el primer trimestre de 2026. La tasa de desempleo nacional bajó al 8 por ciento en mayo, y las reservas internacionales netas se situaban en 66.300 millones de dólares al cierre de 2025. Estos datos explican por qué no existe una quiebra inmediata. Colombia conserva amortiguadores, una estructura productiva diversificada y capacidad institucional para evitar un desenlace extremo. La dificultad es que un crecimiento cercano al 2 por ciento no basta para absorber con facilidad una deuda que aumenta mientras su coste real supera la expansión de la economía. La salida no puede descansar en esperar que el producto interno bruto resuelva por sí solo el desequilibrio. El crecimiento ayuda, pero necesita inversión, seguridad jurídica, infraestructura, energía fiable y un marco fiscal estable. Un ajuste mal diseñado podría hundirlo; la ausencia de ajuste también.
Qué parte corresponde a Petro
Atribuir toda la fragilidad actual a Gustavo Petro sería históricamente incorrecto. Colombia llegó a 2022 con una deuda elevada tras la pandemia, un sistema tributario complejo, fuertes obligaciones pensionales, gasto inflexible y una dependencia considerable de ingresos vinculados al petróleo. Varios de los problemas que hoy restringen al Estado fueron acumulados durante gobiernos anteriores y no admitían una solución rápida. Sin embargo, tampoco resulta defendible presentar la situación como una herencia ajena. Durante el mandato de Petro se ampliaron compromisos permanentes en un contexto de ingresos más débiles de lo esperado. El ajuste del gasto llegó tarde, las previsiones de recaudo fueron repetidamente optimistas y el recurso a operaciones de manejo de deuda mejoró algunos resultados de corto plazo sin resolver el desequilibrio estructural. La activación de la cláusula de escape evitó un recorte abrupto, pero trasladó al siguiente Gobierno una corrección mayor y políticamente más difícil.
La administración saliente puede exhibir avances reales. El empleo mejoró, la economía recuperó dinamismo frente al bajo crecimiento anterior y se redujo una parte de la presión asociada a los subsidios a los combustibles. También hubo una expansión de políticas sociales que sus defensores consideran necesaria para reducir desigualdad. El problema no es la existencia de objetivos sociales, sino la falta de financiación permanente para sostenerlos sin deteriorar la solvencia.
La responsabilidad fiscal no se mide por la popularidad de un programa, sino por la correspondencia entre derechos, promesas e ingresos duraderos. Un gasto financiado con deuda puede ser justificable durante una emergencia o para una inversión que eleve la productividad. Se vuelve peligroso cuando cubre obligaciones recurrentes sin una fuente estable de recaudo. Esa es la parte más pesada de la herencia de Petro: no un país quebrado, sino un Estado con promesas crecientes y una caja que no creció al mismo ritmo.
El margen del nuevo presidente
De la Espriella asumirá el 7 de agosto con un mandato electoral estrecho y un Congreso fragmentado. Su programa de reducción del tamaño del Estado tendrá que enfrentarse a contratos, leyes, transferencias y derechos adquiridos que no desaparecen mediante una orden presidencial. Al mismo tiempo, una reforma tributaria amplia puede chocar con la promesa de aliviar la carga sobre empresas y contribuyentes. La aritmética fiscal obligará a escoger entre compromisos de campaña incompatibles. La primera tarea será establecer una línea de base creíble. El país necesita saber cuánto gasto está comprometido, qué cuentas quedaron aplazadas, cuáles son los vencimientos relevantes y qué ingresos pueden considerarse permanentes. Sin esa radiografía, cualquier cifra de ahorro será propaganda. La segunda tarea será presentar un paquete plurianual que combine recortes selectivos, revisión de subsidios, mejor focalización social, lucha contra la evasión, fortalecimiento de la administración tributaria y una reforma de ingresos que distribuya el esfuerzo sin destruir inversión.
El orden del ajuste importa tanto como su tamaño. Recortar primero la inversión puede mejorar el déficit de un año y empeorar la relación entre deuda y producto en los siguientes. Subir impuestos de forma improvisada puede aumentar el recaudo nominal y acelerar la informalidad. Congelar pagos a proveedores puede maquillar la caja y asfixiar empresas. Un programa serio debe proteger proyectos con alto retorno, eliminar duplicidades, revisar beneficios tributarios ineficientes y concentrar el gasto social en quienes realmente lo necesitan.
La credibilidad también dependerá de la relación con el Banco de la República. Presionar a la autoridad monetaria para abaratar artificialmente el crédito produciría el efecto contrario si eleva las expectativas de inflación y debilita el peso. La coordinación adecuada no significa subordinación, sino consistencia: un Gobierno que reduce el déficit facilita que los tipos bajen de forma sostenible y libera recursos para el sector privado.
Una carrera contra la confianza
Las crisis fiscales rara vez comienzan el día en que se publica una cifra alarmante. Suelen incubarse durante años de aparente normalidad y estallan cuando los acreedores dejan de creer que el Estado corregirá a tiempo. El cambio puede ser brusco. Una subasta de deuda que antes encontraba demanda suficiente empieza a exigir más rentabilidad, el tipo de cambio se deprecia, los inversores acortan plazos y el Tesoro descubre que cada refinanciación cuesta más que la anterior. Colombia todavía está antes de ese punto. Tiene reservas, instituciones económicas, un mercado local de deuda y una sociedad acostumbrada a debatir reformas difíciles. Pero la ventana se estrecha. La diferencia entre el escenario oficial y el escenario técnico independiente muestra que no basta con prometer disciplina. Las medidas deben aprobarse, ejecutarse y ser verificables.
La llamada bomba que Petro deja al nuevo presidente no es un artefacto oculto ni una fecha predeterminada para la quiebra. Es una factura visible compuesta por déficit primario, deuda más cara, gasto rígido, inflación y reformas aplazadas. Puede desactivarse, pero exige decisiones que tendrán costes políticos inmediatos y beneficios que solo aparecerán con el tiempo.
El próximo Gobierno deberá elegir entre administrar ese coste de manera ordenada o permitir que los mercados lo impongan de forma caótica. Esa es la verdadera frontera fiscal de Colombia. No la quiebra de hoy, sino el riesgo de perder mañana la capacidad de decidir cómo, cuándo y sobre quién recaerá el ajuste.
Combatir el cáncer con nanopartículas: ¿Un hito?
Terror ruso contra civiles en Ucrania
Alternativa y futuro: Aerogeneradores de madera
¿Calidad? 4.000 retiradas de Tesla Cibercamiones
Bienal: León de Oro para Australia y los Maoríes
UE: Corredor de ayuda militar para Ucrania
Estado terrorista Corea del Norte y turistas rusos
Medallas de los Juegos Olímpicos con la Torre Eiffel
¿Qué son las NGT y por qué suscitan tanta polémica?

¿Lo sabías todo sobre los osos panda?
Crisis migratoria en la frontera franco-italiana